Domain lochkartenstanzer.de kaufen?
Wir ziehen mit dem Projekt
lochkartenstanzer.de um.
Sind Sie am Kauf der Domain
lochkartenstanzer.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lochkartenstanzer.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **

Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Chefschreibtisch Schreibtisch Tisch Büromöbel Bürozubehör Büroausstattung Kunstlederschreibtisch Kunstlederüberzug Kunstleder Carolina Jet-LineSchreibtisch 'Carolina' links in weiß - anthrazit 2,2 m Darf es etwas mehr sein? Massiver Schreibtisch "Leder Optik" mit unzähligen Detaillösungen, jeder Menge Ablagen, Kabeldurchführungen und teilweise abschließbaren Schränken. Vorteile: Hochwertiger Kunstlederüberzug MDF (Grundplatte) Inkl. Sideboard Tw. abschließbar Kabeldurchführung linksseitig verwendbar Schubladen Sehr hochwertig verarbeitet Leichte Montage, da die Sideboards bereits vorinstalliert sind. Maße: 2,2 x 1,80 x 0,75 m Farbe: weiss - anthrazit Lieferumfang: Schreibtisch inkl. aller abgebildeten Sideboards (ohne Deko)1448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nießen, Karin: BüroMaterialBüroMaterial , Arbeitsbuch mit Lernsituationen Teil 1 , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage 2025, Erscheinungsjahr: 20250428, Titel der Reihe: Bürowelt##, Autoren: Nießen, Karin~Semmelroth-Böhm, Christiane~Keil, Isabell~Weich, Marco~Peters, Markus~Puerling, Elvira~Wigger, Michael~Lorscheid, Stefan~Frings, Sabine~Apel, Olaf~Wurmbach, Peter~Wieland, Lukas~Belke, Bernd, Redaktion: Nießen, Karin~Puerling, Elvira~Apel, Olaf~Peters, Markus, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5. Auflage 2025, Seitenzahl/Blattzahl: 376, Keyword: Lernsituation; Unterrichtswerke; Kaufmann/Kauffrau Büromanagement/Bürokaufleute, Fachschema: Büromanagement / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 291, Breite: 210, Höhe: 25, Gewicht: 1012, Produktform: Kartoniert, Genre: Schule und Lernen,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BRUNNEN Heft Vivendi A5 32 Blatt 09 [Bürobedarf & Schreibwaren]Schulheft Premium Vivendi, A5, 32 Blatt, Lineatur 9, blau Das ideale und bewährte Schulheft von der Sekundarstufe bis zum Studium. Darüber hinaus auch bestens geeignet als Notizheft, für Skizzen, Protokolle, Aufschriebe oder einfach als praktisches Merkheft im Büro oder zuhause. Format: A5, mit abgerundeten Ecken liniert mit Rand, Lin. 9 32 Blatt 90 g/m2, Qualitätspapier, angenehme Weiße, hohe Opazität, alterungsbeständig, FSC MIX 70%, Drahtheftung Einband: extrastarker Hochglanzumschlag 240 g/m2, Farbe: blau3,03 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Empfangstheke Theke Eingangstheke Tresen Empfangstresen Eingangstresen Büromöbel Büroausstattung Bürozubehör Bremen Holzoptik Jet-LineEmpfangstheke Bremen ... denn der erste Eindruck zählt! Empfangs-Theke "Kirschholz-Echtholzfurnier" in Mahagoni Optik mit unzähligen Detaillösungen, stufenlos verstellbar, Schränke tw. abschließbar. Vorteile: Echtholzfurnier MDF Inkl. 2 Sideboards Tw. abschließbar Höhenverstellbar Maße: 2400 x 600 x 1100 mm Lieferumfang: Empfangstheke inkl. aller abgebildeten Sideboards Ohne Deko948,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **

Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
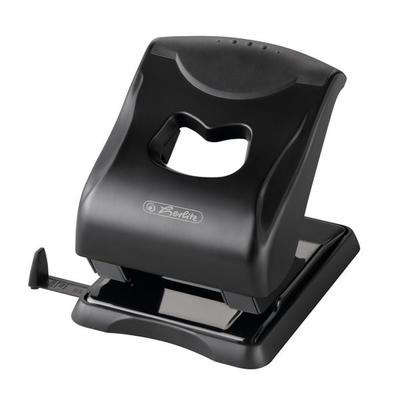
Herlitz Locher Aktenlocher 4mm schwarzLocher (büro) Aktenlocher 4mm Schwarz Mit Anschlagschiene, Werkstoff: Metall Mit Kunststoffteilen, Lochung: Standard-din-abstand 80mm, Anschlagschiene Vorhanden, Max. Einstell-format: A4, Stanzleistung: 4 Mm, Farbe: Schwarz.17,95 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Schreibtischunterteil höhenverstellbar Schreibtisch Schreibtischbeine Schreibtischfuß Büromöbel Büroausstattung Bürozubehör schwarz Jet-LineJet-line Unterteil für höhenverstellbaren Schreibtisch Vielseitig, ergonomisch und stilvoll in modernem Design. Die quadratischen Säulen verleihen dem Gestell ein modernes Aussehen, sodass sich das Gestell in jede Arbeitsumgebung fügt. Die Höhe des Schreibtisches können Sie ganz individual an Ihre Körpergröße anpassen. Unser höhenverstellbares Gestell ermöglicht Ihnen ebenso ein gesundes Arbeiten in sitzendem als auch in stehendem Zusand. Durch unseren geräuscharmen Motor werden Mitmenschen während der Höhenverstellung nicht gestört. Vorteile: Ergonomischer Arbeitsplatz Höhenverstellbar Steh und Sitzarbeitsplatz Höhen von 730 mm - 1210 mm Tischplatten Größen von 500 - 800 Tief und 1000 - 1600 Breit Technische Daten: Motorgeschwindigkeit: 25 mm/s Tragkraft: bis zu 80 kg Leistung: 100V - 240V Geräuschpegel: bis zu 50 dB Farbe: schwarz Maße: Höhe: von 71 cm bis 121 cm verstellbarer Höhenbereich: 50 cm Breite: verstellbar von 850 mm - 1290 mm Auflagefläche Tischplatte 480 mm (2 x) Füße: 650 mm lang und 80 mm breit. Lieferumfang: 1x Unterteil für höhenverstellbaren Schreibtisch228,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Chefschreibtisch Schreibtisch Tisch Büromöbel Bürozubehör Büroausstattung Kunstlederschreibtisch Kunstlederüberzug Kunstleder Carolina Jet-LineSchreibtisch 'Carolina' links in weiß - anthrazit 2,2 m Darf es etwas mehr sein? Massiver Schreibtisch "Leder Optik" mit unzähligen Detaillösungen, jeder Menge Ablagen, Kabeldurchführungen und teilweise abschließbaren Schränken. Vorteile: Hochwertiger Kunstlederüberzug MDF (Grundplatte) Inkl. Sideboard Tw. abschließbar Kabeldurchführung linksseitig verwendbar Schubladen Sehr hochwertig verarbeitet Leichte Montage, da die Sideboards bereits vorinstalliert sind. Maße: 2,2 x 1,80 x 0,75 m Farbe: weiss - anthrazit Lieferumfang: Schreibtisch inkl. aller abgebildeten Sideboards (ohne Deko)1448,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nießen, Karin: BüroMaterialBüroMaterial , Arbeitsbuch mit Lernsituationen Teil 1 , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage 2025, Erscheinungsjahr: 20250428, Titel der Reihe: Bürowelt##, Autoren: Nießen, Karin~Semmelroth-Böhm, Christiane~Keil, Isabell~Weich, Marco~Peters, Markus~Puerling, Elvira~Wigger, Michael~Lorscheid, Stefan~Frings, Sabine~Apel, Olaf~Wurmbach, Peter~Wieland, Lukas~Belke, Bernd, Redaktion: Nießen, Karin~Puerling, Elvira~Apel, Olaf~Peters, Markus, Edition: NED, Auflage: 25005, Auflage/Ausgabe: 5. Auflage 2025, Seitenzahl/Blattzahl: 376, Keyword: Lernsituation; Unterrichtswerke; Kaufmann/Kauffrau Büromanagement/Bürokaufleute, Fachschema: Büromanagement / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 291, Breite: 210, Höhe: 25, Gewicht: 1012, Produktform: Kartoniert, Genre: Schule und Lernen,24,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
BRUNNEN Heft Vivendi A5 32 Blatt 09 [Bürobedarf & Schreibwaren]Schulheft Premium Vivendi, A5, 32 Blatt, Lineatur 9, blau Das ideale und bewährte Schulheft von der Sekundarstufe bis zum Studium. Darüber hinaus auch bestens geeignet als Notizheft, für Skizzen, Protokolle, Aufschriebe oder einfach als praktisches Merkheft im Büro oder zuhause. Format: A5, mit abgerundeten Ecken liniert mit Rand, Lin. 9 32 Blatt 90 g/m2, Qualitätspapier, angenehme Weiße, hohe Opazität, alterungsbeständig, FSC MIX 70%, Drahtheftung Einband: extrastarker Hochglanzumschlag 240 g/m2, Farbe: blau3,03 €*Versand: 5,94 €Sichere Weiterleitung zum Anbieter
-
Empfangstheke Theke Eingangstheke Tresen Empfangstresen Eingangstresen Büromöbel Büroausstattung Bürozubehör Bremen Holzoptik Jet-LineEmpfangstheke Bremen ... denn der erste Eindruck zählt! Empfangs-Theke "Kirschholz-Echtholzfurnier" in Mahagoni Optik mit unzähligen Detaillösungen, stufenlos verstellbar, Schränke tw. abschließbar. Vorteile: Echtholzfurnier MDF Inkl. 2 Sideboards Tw. abschließbar Höhenverstellbar Maße: 2400 x 600 x 1100 mm Lieferumfang: Empfangstheke inkl. aller abgebildeten Sideboards Ohne Deko948,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktenschrank Sideboard Lederschrank Büroschrank Schrank Lederüberzug Lederoptik Büroausstattung Büromöbel Bürozubehör Padova Jet-LineBüro Aktenschrank Padova in braun Aktenschrank aus MDF hochwertigem Kunstleder in Handarbeit überzogen. Dieser Schrank ist high end verarbeitet. Selbst alle Schubladen sind im Innenbereich mit Kunstleder überzogen. Das design Highlight bilden die perfekt eingearbeiteten Ziernähte. Maße: Höhe: 660 mm Breite: 1600 mm Tiefe: 450 mm Lieferumfang: Schrank inkl. Fachböden (siehe Abbildung) Schrank ist bereits vorinstalliert.1048,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Jet-Line Aktenschrank Sideboard Glastürenschrank Flügeltürenschrank Holzschrank Büroschrank Büroausstattung Büromöbel Bürozubehör Carlo schwarz/weißJet-Line Aktenschrank "Carlo" in schwarz/weiß Design Aktenschrank / Aktenregal Aktenschrank für Ihr Büro - so behalten Sie die Übersicht. Front mit 2 Glastüren sowie zwei weiteren Türen. Maße: ca. B 800 x T 400 x H 2000 cm Farbe: anthrazit / weiss Lieferumfang: 1 x Aktenschrank "Carlo" in schwarz/weiß Inklusive 5 Ebenen für Ordner (A4 )548,01 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Soll und Istversteuerung der Entgelte?
Soll und Istversteuerung der Entgelte? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie z.B. der Liquidität des Unternehmens, der Höhe der Umsätze und der Vorsteuerbeträge. Bei der Sollversteuerung werden Umsatzsteuerbeträge bereits mit Rechnungsstellung fällig, unabhängig von der tatsächlichen Zahlungseingang. Bei der Istversteuerung hingegen wird die Umsatzsteuer erst mit Zahlungseingang fällig. Beide Verfahren haben Vor- und Nachteile, die individuell abgewogen werden sollten. Letztendlich ist es wichtig, die für das Unternehmen passende Versteuerungsmethode zu wählen, um die Liquidität zu optimieren und steuerliche Risiken zu minimieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.